Vier Theorien zum Insiderhandel, die jedes Compliance-Team im Hinblick auf digitale Märkte kennen sollte
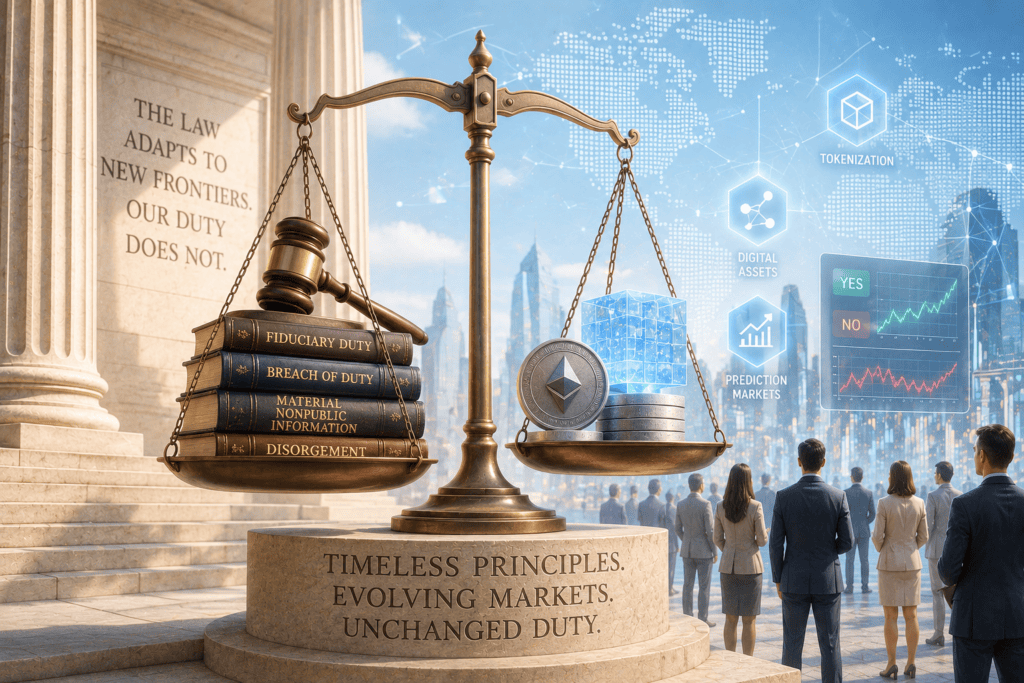
Warum jahrzehntealte Rechtsgrundsätze auch im Zeitalter digitaler Vermögenswerte, der Tokenisierung und der Prognosemärkte weiterhin die Grundlage für die Ahndung von Insiderhandel bilden.
Eine der häufigsten Fragen, die mir von Compliance-Experten gestellt wird, ist, ob der Aufstieg digitaler Vermögenswerte, tokenisierter realer Vermögenswerte und Prognosemärkte die Regulierungsbehörden dazu zwingen wird, die Vorschriften zum Insiderhandel neu zu formulieren.
Die Antwort lautet zunehmend „nein“.
Während sich die Märkte rasant weiterentwickeln, geben die Aufsichtsbehörden jahrzehntelange Rechtsprechung nicht einfach auf. Stattdessen wenden sie bekannte Grundsätze zum Insiderhandel auf neue Anlageklassen, Handelsplätze und Technologien an. Ganz gleich, ob es sich bei dem Finanzinstrument um eine börsennotierte Aktie, ein tokenisiertes Wertpapier, eine Kryptowährung oder eine Transaktion auf einem Prognosemarkt handelt – die zugrunde liegenden Fragen bleiben bemerkenswert konsistent.
- Waren vertrauliche Informationen betroffen?
- Hatte jemand eine Treue- oder Vertrauenspflicht?
- Wurden diese Informationen zum persönlichen finanziellen Vorteil genutzt?
Zu verstehen, wie die Aufsichtsbehörden diese Fragen beantworten, wird mittlerweile genauso wichtig wie das Verständnis der Technologien selbst. Die Unternehmen, die für die Zukunft am besten aufgestellt sind, werden neue Anlageklassen nicht nur beobachten – sie werden auch verstehen, wie bestehende Rechtstheorien in einem zunehmend vernetzten Finanzökosystem zur Anwendung kommen.
Es beginnt immer noch mit den Grundlagen
Jeder moderne Fall von Insiderhandel basiert auf derselben Grundlage: der klassischen Theorie des Insiderhandels.
Das Prinzip ist einfach. Vorstandsmitglieder, Führungskräfte, Mitarbeiter und andere Personen, die gegenüber den Aktionären einer Treuepflicht unterliegen, dürfen keine Wertpapiergeschäfte tätigen, solange sie über wesentliche, nicht öffentliche Informationen (MNPI) verfügen. Traditionell bedeutet dies den Handel mit Aktien des Unternehmens, über dessen Informationen sie verfügen.
Auch wenn sich Finanzprodukte weiterentwickeln, ändert sich das Prinzip an sich jedoch nicht. Wenn ein traditionelles Wertpapier als Token oder ein anderes reguliertes digitales Instrument dargestellt werden kann, ist es unwahrscheinlich, dass die Aufsichtsbehörden die Technologie als Grund dafür ansehen, einen anderen Rechtsstandard anzuwenden. Die Verpflichtung zum Schutz vertraulicher Informationen bleibt unverändert, unabhängig davon, wie dieses finanzielle Engagement entsteht.
Für Compliance-Teams bedeutet dies, dass die Richtlinien zum Handel durch Mitarbeiter so weit gefasst sein sollten, dass sie auch neu entstehende Finanzinstrumente abdecken, anstatt sich ausschließlich auf traditionelle Wertpapiere zu konzentrieren.
Wenn der Insider kein Insider ist
Nicht in jedem Fall von Insiderhandel ist eine Person beteiligt, die bei dem Unternehmen beschäftigt ist, dessen Informationen missbraucht werden.
Die Veruntreuungstheorie befasst sich mit einem anderen Szenario, nämlich dem Fall, dass eine Person durch ein Vertrauensverhältnis Zugang zu vertraulichen Informationen erhält und diese Informationen anschließend zu ihrem persönlichen Vorteil nutzt.
Investmentbanker, Berater, Wirtschaftsprüfer, Rechtsanwälte, Technologieanbieter und andere Dritte können bereits lange bevor sie öffentlich bekannt werden, Zugang zu vertraulichen Informationen haben. Ihre Verantwortung richtet sich nicht danach, wer sie beschäftigt, sondern nach der Verpflichtung, die sie gegenüber der Quelle dieser Informationen haben.
Diese Theorie gewinnt insbesondere dann an Bedeutung, wenn neue Märkte entstehen. Anstatt Aktien eines Unternehmens zu erwerben, könnte eine Person vertrauliche Informationen nutzen, um mit einem Prognosemarkt-Kontrakt zu handeln, der an eine behördliche Entscheidung, eine Produktzulassung, eine Fusion oder ein makroökonomisches Ereignis gekoppelt ist. Das Instrument mag ein anderes sein, doch der mutmaßliche Missbrauch vertraulicher Informationen bleibt im Grunde derselbe. Jüngste Durchsetzungsmaßnahmen im Zusammenhang mit Prognosemärkten zeigen, dass die Aufsichtsbehörden bereits bereit sind, diese seit langem geltenden Grundsätze in neuen Kontexten anzuwenden.
Für Compliance-Programme sind die Konsequenzen klar. Richtlinien zum Handel von Mitarbeitern dürfen sich nicht mehr ausschließlich auf Wertpapierdepots konzentrieren. Sie sollten auch Prognosemarktplattformen, Börsen für digitale Vermögenswerte und andere neu entstehende Handelsplätze berücksichtigen, auf denen vertrauliche Informationen zu Geld gemacht werden könnten.
„Shadow Trading“ sorgt für neue Diskussionen
Wenn sich die „Misappropriation Theory“ausgeweitet hat–wer könntedann zum Insider werden? – so hat sich durch den „Shadow Trading“ auch der KreisderhandelbarenWertpapiere erweitert.
Die Bedeutung des Falls„SEC gegen Panuwat“ lagnicht lediglich im Ergebnis einer einzelnen Durchsetzungsmaßnahme. Er hat die Sichtweise von Compliance-Experten auf das Risiko des Insiderhandels grundlegend verändert, indem er gezeigt hat, dass sich die Haftung auch auf einen wirtschaftlich verbundenen Vermögenswert erstrecken kann und nicht nur auf das Wertpapier, das in direktem Zusammenhang mit den vertraulichen Informationen steht.
Seit Jahren konzentrieren sich Compliance-Programme für Mitarbeiter darauf, zu überwachen, ob jemand mit Wertpapieren gehandelt hat, die von seinem Arbeitgeber oder einem Unternehmen mit Handelsbeschränkungen ausgegeben wurden.
Beim Schattenhandel stellt sich eine andere Frage: „Was wäre, wenn ein Mitarbeiter durch den Handel mit etwas profitiert, das in wirtschaftlichem Zusammenhang mit den ihm vorliegenden vertraulichen Informationen steht?“
Digitale Märkte machen diese Herausforderung noch komplexer. Blockchain-Ökosysteme basieren auf miteinander verknüpften Vermögenswerten. Layer-1- und Layer-2-Protokolle beeinflussen sich gegenseitig. Tokenisierte Vermögenswerte aus der realen Welt reagieren oft auf dieselben wirtschaftlichen Ereignisse. Prognosemärkte bieten Einzelpersonen zusätzliche Möglichkeiten, ein wirtschaftliches Engagement einzugehen, ohne jemals das zugrunde liegende Wertpapier zu erwerben.
Herkömmliche Sperrlisten waren nie für ein solches Maß an Vernetzung ausgelegt. Compliance-Teams müssen zunehmend die Zusammenhänge zwischen Vermögenswerten verstehen, anstatt lediglich einzelne Wertpapiere zu überwachen.
Über den Handel hinaus: Das umfassendere Verhaltensrisiko
Prognosemärkte eröffnen eine weitere wichtige Dimension in der Diskussion um Insiderhandel.
Die Herausforderung beschränkt sich nicht mehr nur darauf, ob jemand unter Nutzung vertraulicher Informationen gehandelt hat. Compliance-Teams müssen auch prüfen, ob Einzelpersonen die Ergebnisse, auf deren Grundlage sie handeln, beeinflussen oder vertrauliche Geschäftsinformationen auf eine Weise ausnutzen können, die über die traditionellen Wertpapiermärkte hinausgeht.
Fragen, die einst hypothetisch erschienen, gewinnen zunehmend an praktischer Bedeutung.
- Dürfte eine Führungskraft mit einem Ereignisvertrag handeln, der an eine geschäftliche Entscheidung geknüpft ist, auf die sie Einfluss nehmen kann?
- Könnten vertrauliche operative Informationen die Wahrscheinlichkeit eines Ereignisses beeinflussen, noch bevor sich dies auf den Aktienkurs eines Unternehmens auswirkt?
- Könnte ein nicht damit in Zusammenhang stehender makroökonomischer Vertrag zu einem indirekten Zugang zu vertraulichen Unternehmensinformationen führen?
Genau diese Fragen beginnen Aufsichtsbehörden, Börsen und Compliance-Experten nun zu untersuchen, während sich die Prognosemärkte weiter entwickeln. Gleichzeitig verstärken die Börsen ihre Überwachungs- und Marktintegritätskontrollen als Reaktion auf die zunehmende behördliche Kontrolle und die wachsende Bedeutung der Aufdeckung verdächtiger Handelsaktivitäten.
Die Märkte verändern sich. Die Grundsätze bleiben gleich.
Die wichtigste Erkenntnis für Compliance-Verantwortliche ist, dass die Aufsichtsbehörden kein völlig neues Regelwerk zum Insiderhandel für digitale Märkte schaffen. Vielmehr wenden sie etablierte Rechtsgrundsätze auf immer komplexere Handelsformen an.
Die Instrumente mögen sich ändern, doch die Erwartungen in Bezug auf Vertrauen, Vertraulichkeit und Marktintegrität bleiben unverändert.
Für Unternehmen bedeutet dies, dass sich die Compliance im Bereich des Insiderhandels nicht mehr ausschließlich auf börsennotierte Wertpapiere konzentrieren darf. Sie muss sich auf digitale Vermögenswerte, tokenisierte Märkte, Prognoseplattformen und alle anderen Bereiche erstrecken, in denen wesentliche nicht öffentliche Informationen in wirtschaftlichen Gewinn umgewandelt werden können.
Dazu reicht es nicht aus, Sperrlisten zu aktualisieren. Man muss verstehen, wie Informationen zwischen den Märkten zirkulieren, wie Vermögenswerte miteinander verknüpft sind und wie sich das Verhalten der Mitarbeiter im Zuge finanzieller Innovationen weiterentwickelt.
Wir bei StarCompliance (Star) sind davon überzeugt, dass „Connected Compliance“ genau hier eine entscheidende Rolle spielt. Indem sie Mitarbeiterhandel, digitale Vermögenswerte, Prognosemärkte, Überwachung und datengestützte Analysen in einem einzigen Compliance-Ökosystem zusammenführen, können Unternehmen aufkommende Risiken früher erkennen und mit größerer Sicherheit darauf reagieren. Da die Märkte immer stärker miteinander vernetzt sind, muss dies auch für den Compliance-Bereich gelten.
Ausblick
Die Zukunft der Compliance im Bereich des Insiderhandels wird nicht durch völlig neue Rechtstheorien geprägt sein. Sie wird davon abhängen, wie effektiv Unternehmen bestehende Grundsätze auf immer komplexere Märkte anwenden.
Wenn Sie mehr darüber erfahren möchten, wie Star Ihre Compliance-Plattform optimieren kann, klicken Sie [HIER], um eine Demo zu vereinbaren.