Quatre théories sur le délit d'initié que toute équipe chargée de la conformité devrait connaître dans le contexte des marchés numériques
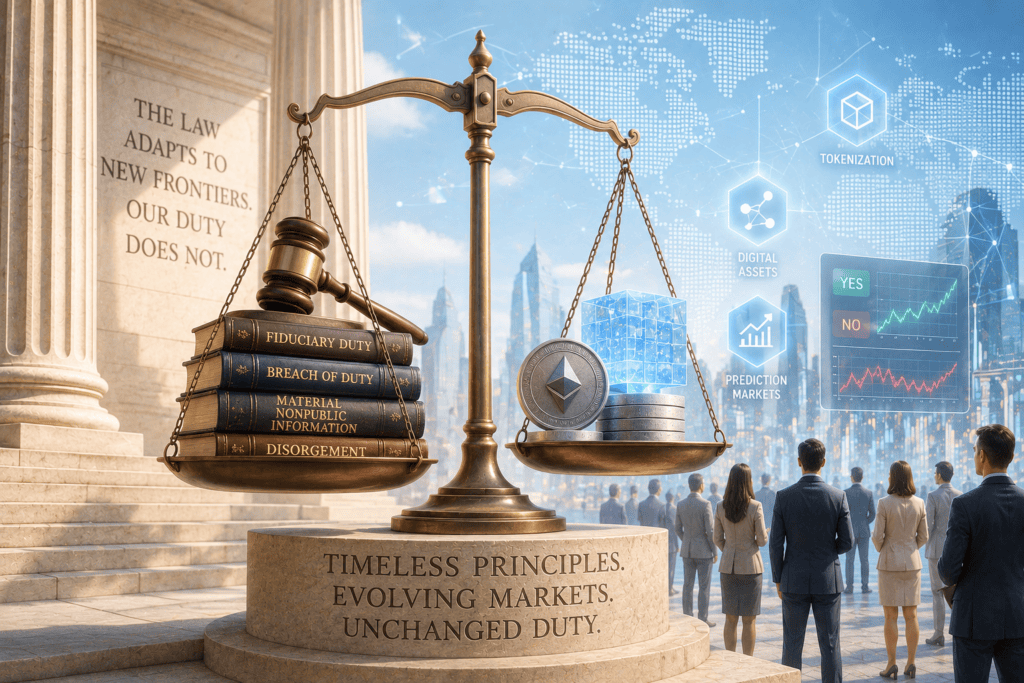
Pourquoi des principes juridiques vieux de plusieurs décennies continuent de servir de fondement à la lutte contre les délits d'initiés à l'ère des actifs numériques, de la tokenisation et des marchés prédictifs.
L'une des questions qui me sont le plus souvent posées par les professionnels de la conformité est de savoir si l'essor des actifs numériques, des actifs du monde réel tokenisés et des marchés de prédiction obligera les régulateurs à réécrire la réglementation relative aux délits d'initiés.
De plus en plus souvent, la réponse est « non ».
Alors que les marchés évoluent rapidement, les régulateurs ne renoncent pas à des décennies de jurisprudence bien établie. Au contraire, ils appliquent les principes bien connus relatifs au délit d'initié à de nouvelles classes d'actifs, de nouvelles plateformes de négociation et de nouvelles technologies. Qu'il s'agisse d'une action cotée en bourse, d'un titre tokenisé, d'une cryptomonnaie ou d'une transaction sur un marché de prédiction, les questions sous-jacentes restent remarquablement cohérentes.
- Des informations confidentielles étaient-elles en jeu ?
- Quelqu'un avait-il un devoir de loyauté ou de confiance ?
- Ces informations ont-elles été utilisées à des fins d'enrichissement personnel ?
Comprendre comment les régulateurs répondent à ces questions devient tout aussi important que de comprendre les technologies elles-mêmes. Les entreprises les mieux placées pour l'avenir ne se contenteront pas de suivre l'évolution des nouvelles classes d'actifs : elles sauront comment les théories juridiques existantes s'appliquent au sein d'un écosystème financier de plus en plus interconnecté.
Tout commence toujours par les bases
Chaque affaire moderne d'abus d'information privilégiée repose sur le même fondement : la théorie classique de l'abus d'information privilégiée.
Le principe est simple. Les administrateurs, les dirigeants, les salariés et toute autre personne ayant une obligation fiduciaire envers les actionnaires ne peuvent effectuer d'opérations boursières lorsqu'ils détiennent des informations importantes non publiques (MNPI). Traditionnellement, cela concerne les opérations portant sur les actions de la société dont ils détiennent ces informations.
Cependant, même si les produits financiers évoluent, le principe lui-même reste inchangé. Si un titre traditionnel peut être représenté sous la forme d’un jeton ou d’un autre instrument numérique réglementé, il est peu probable que les autorités de régulation considèrent cette technologie comme un motif justifiant l’application d’une norme juridique différente. L’obligation de protéger les informations confidentielles reste la même, quelle que soit la manière dont cette exposition financière est créée.
Pour les équipes chargées de la conformité, cela signifie que les politiques relatives aux opérations boursières des salariés doivent être rédigées de manière suffisamment large pour englober les instruments financiers en constante évolution, plutôt que de se concentrer exclusivement sur les titres traditionnels.
Quand l'initié n'est pas vraiment un initié
Toutes les affaires de délit d'initié n'impliquent pas nécessairement une personne employée par l'entreprise dont les informations font l'objet d'un usage abusif.
La théorie du détournement porte sur un scénario différent, dans lequel une personne accède à des informations confidentielles grâce à une relation de confiance, puis utilise ces informations à des fins personnelles.
Les banquiers d'affaires, les consultants, les experts-comptables, les avocats, les fournisseurs de technologies et d'autres tiers peuvent tous avoir accès à des informations sensibles bien avant qu'elles ne soient rendues publiques. Leur responsabilité ne dépend pas de leur employeur, mais du devoir qu'ils ont envers la source de ces informations.
Cette théorie prend tout son sens avec l'émergence de nouveaux marchés. Plutôt que d'acheter des actions d'une entreprise, un particulier pourrait utiliser des informations confidentielles pour négocier un contrat sur un marché de prédiction lié à une décision réglementaire, à l'autorisation d'un produit, à une opération de fusion ou à un événement macroéconomique. L'instrument peut être différent, mais l'utilisation abusive présumée d'informations confidentielles reste fondamentalement la même. Les récentes mesures coercitives concernant les marchés de prédiction montrent que les régulateurs sont déjà disposés à appliquer ces principes établis de longue date dans de nouveaux contextes.
En matière de programmes de conformité, les implications sont claires. Les politiques relatives aux opérations boursières des salariés ne peuvent plus se limiter aux seuls comptes de courtage. Elles doivent également prendre en compte les plateformes de marchés prédictifs, les bourses d’actifs numériques et les autres lieux de négociation émergents où des informations confidentielles pourraient être monétisées.
Le « shadow trading » change la donne
Si la théorie du détournement a élargi le champ despersonnes pouvantêtre considérées comme des initiés, le « shadow trading » a quant à lui élargil'éventail des titres pouvantfaire l'objet de transactions.
L’importance de l’affaire «SEC c. Panuwat» nerésidepas simplementdansl’issue d’une seule procédure de poursuite. Elle a profondément modifié la manière dont les professionnels de la conformité doivent appréhender le risque lié au délit d’initié, en démontrant que la responsabilité peut s’étendre à un actif économiquement lié plutôt qu’au titre directement associé à l’information confidentielle.
Depuis des années, les programmes de conformité destinés aux salariés visent principalement à vérifier si un salarié a négocié des titres émis par son employeur ou par une société soumise à des restrictions.
Le « shadow trading » soulève une autre question : « Que se passerait-il si un salarié tirait profit d'une transaction portant sur un élément lié économiquement aux informations confidentielles dont il dispose ? »
Les marchés numériques rendent ce défi encore plus complexe. Les écosystèmes blockchain s’articulent autour d’actifs interconnectés. Les protocoles de couche 1 et de couche 2 s’influencent mutuellement. Les actifs du monde réel tokenisés réagissent souvent aux mêmes événements économiques. Les marchés de prédiction offrent aux particuliers de nouvelles opportunités d’obtenir une exposition économique sans jamais avoir à acheter le titre sous-jacent.
Les listes d'exclusion traditionnelles n'ont jamais été conçues pour un tel niveau d'interconnexion. De plus en plus, les équipes chargées de la conformité doivent comprendre les relations entre les actifs plutôt que de se contenter de surveiller les titres individuels.
Au-delà des opérations de marché : le risque de conduite au sens large
Les marchés prédictifs apportent une autre dimension importante au débat sur les délits d'initiés.
La question ne se limite plus à savoir si une personne a effectué des opérations boursières en disposant d'informations confidentielles. Les équipes chargées de la conformité doivent également déterminer si des individus sont en mesure d'influencer les résultats sur lesquels ils effectuent des opérations ou d'exploiter des informations commerciales confidentielles par des moyens qui sortent du cadre des marchés boursiers traditionnels.
Des questions qui semblaient autrefois hypothétiques prennent aujourd'hui une dimension de plus en plus concrète.
- Un dirigeant pourrait-il effectuer des opérations sur un contrat lié à un événement dépendant d'une décision commerciale sur laquelle il est en mesure d'exercer une influence ?
- Des informations opérationnelles confidentielles pourraient-elles influencer la probabilité de la conclusion d'un contrat avant que cela n'ait une incidence sur le cours de l'action d'une entreprise ?
- Un contrat macroéconomique sans rapport avec l'entreprise pourrait-il donner lieu à une exposition indirecte à des informations confidentielles de l'entreprise ?
Ce sont précisément ce genre de questions que les autorités de régulation, les bourses et les professionnels de la conformité commencent à examiner à mesure que les marchés prédictifs continuent de mûrir. Parallèlement, les bourses renforcent la surveillance et les contrôles visant à garantir l'intégrité du marché, en réponse à un contrôle réglementaire accru et à l'importance croissante accordée à la détection des activités de négociation suspectes.
Les marchés évoluent. Les principes, eux, restent les mêmes.
Le principal enseignement à retenir pour les responsables de la conformité est que les autorités de régulation ne créent pas un ensemble de règles entièrement nouveau en matière de délit d'initié pour les marchés numériques. Elles appliquent simplement des principes juridiques bien établis à des formes de négociation de plus en plus sophistiquées.
Les instruments peuvent évoluer, mais les attentes en matière de confiance, de confidentialité et d'intégrité du marché, elles, restent les mêmes.
Pour les entreprises, cela signifie que la conformité en matière de délit d'initié ne peut plus se limiter aux seuls titres cotés en bourse. Elle doit s'étendre aux actifs numériques, aux marchés tokenisés, aux plateformes de prédiction et à tout autre support où des informations non publiques significatives peuvent être converties en gain économique.
Cela ne se limite pas à la mise à jour des listes d'exclusion. Il faut comprendre comment l'information circule entre les marchés, comment les actifs sont interconnectés et comment le comportement des salariés évolue parallèlement à l'innovation financière.
Chez StarCompliance (Star), nous pensons que c'est là que la « Connected Compliance » prend toute son importance. En regroupant les opérations boursières des salariés, les actifs numériques, les marchés prédictifs, la surveillance et l'analyse basée sur les données au sein d'un écosystème de conformité unique, les entreprises peuvent identifier plus tôt les risques émergents et y répondre avec davantage d'assurance. À mesure que les marchés deviennent de plus en plus interconnectés, la conformité doit suivre cette évolution.
Perspectives d'avenir
L'avenir de la conformité en matière de délit d'initié ne sera pas déterminé par des théories juridiques entièrement nouvelles. Il dépendra de l'efficacité avec laquelle les organisations appliqueront les principes existants à des marchés de plus en plus complexes.
Pour en savoir plus sur la manière dont Star peut optimiser votre plateforme de conformité, cliquez [ICI] pour réserver une démonstration.